继征信后,互联网金融再迎重磅好消息 互联网数据服务开启新篇章
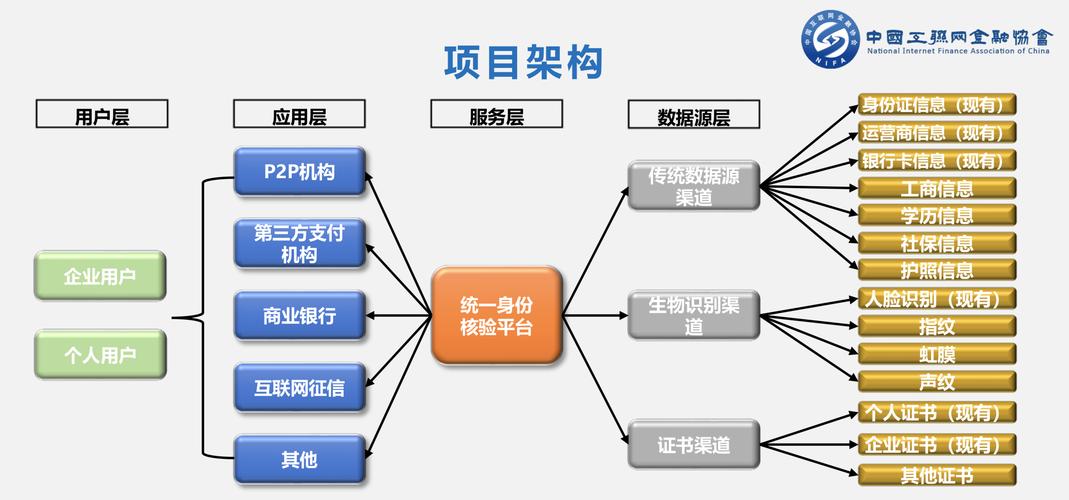
中国互联网金融行业在经历了一段高速扩张与风险整治并存的时期后,正逐步迈向规范化、高质量发展的新阶段。继个人征信体系全面完善并深刻影响信贷市场之后,互联网数据服务领域再次迎来重磅政策利好,为互联网金融的透明化、高效化和普惠化注入了强劲动力。
一、征信筑基,互联网金融“有据可依”
过去,互联网金融常因信息不对称、多头借贷、失信成本低等问题饱受诟病。随着百行征信、朴道征信等市场化征信机构的成立,以及央行征信体系与互联网大数据的深度融合,个人和企业的信用画像变得更加立体。征信体系的完善使得“信用即财富”成为现实,也倒逼平台风控从粗放走向精准。
但征信只是起点。海量的互联网行为数据——消费习惯、社交关系、履约记录、设备信息等,仍处于分散、孤岛状态。如何合规、高效地利用这些数据,成为行业下一阶段的关键瓶颈。
二、重磅利好:互联网数据服务迎来政策“绿灯”
监管部门针对互联网数据服务释放出明确积极信号。核心利好包括:
- 数据确权与流通规则明晰:在《数据安全法》《个人信息保护法》框架下,进一步细化了互联网数据在金融领域的“可用不可见”“原始数据不出域”等原则。这意味着合规的数据服务商可以合法采集、加工、交易脱敏后的数据产品,为信贷、保险、风险管理等场景提供支持。
- 持牌经营与备案制结合:互联网数据服务被纳入更清晰的监管轨道。从事金融相关数据服务的机构需具备相应资质或完成备案,这既提高了门槛,也消除了“劣币驱逐良币”的乱象,让正规服务商获得更大市场空间。
- 公共数据有序开放:多地政府推动公共数据(如社保、公积金、税务、水电煤等)向合规的互联网金融平台或数据服务商开放,用于小微企业信贷评估和普惠金融。这相当于为互联网金融装上了“官方数据引擎”。
- 跨境数据流动试点:在自贸区等特定区域,探索互联网数据跨境安全流动,服务于跨境支付、贸易融资等互联网金融新业态。
三、互联网数据服务如何重塑互联网金融
- 风控升级:通过整合多维度互联网数据,金融机构可以实时评估借款人的信用变化,甚至预测早期风险。例如,一个电商卖家近期订单量骤降、退货率上升,系统可自动调降其授信额度。
- 普惠下沉:传统征信白户(如刚毕业的大学生、偏远地区农户)可通过互联网数据(如手机缴费记录、网络购物行为)获得首笔信用贷款,真正实现“信用即服务”。
- 产品创新:基于数据服务,出现了“先享后付”“按日计息随借随还”“场景险”等灵活产品,提升用户体验的也扩展了金融服务的边界。
- 反欺诈与合规:互联网数据服务可帮助识别团伙欺诈、虚假申请,同时满足反洗钱、消费者保护等监管要求,降低平台合规成本。
四、挑战与展望
尽管前景广阔,互联网数据服务仍面临数据隐私保护、算法公平性、数据垄断等挑战。行业需在“发展”与“安全”之间找到更精细的平衡。可以预见:
- 数据服务将走向标准化、产品化,出现类似“信用分”“风险指数”的行业级数据产品。
- 区块链、隐私计算(联邦学习、安全多方计算)将成为主流技术,实现“数据可用不可见、用途可控可计量”。
- 互联网金融平台与专业数据服务商的分工将更明确:平台专注场景与获客,数据商专注加工与验证。
继征信体系之后,互联网数据服务的重磅利好标志着互联网金融进入“数据驱动、合规为王”的新纪元。这不仅是一次技术升级,更是一场制度红利。谁能率先构建安全、高效、普惠的互联网数据服务生态,谁就能在下一轮金融科技竞争中占据先机。而对于普通用户和小微企业而言,更透明、更便捷、更便宜的金融服务,正在从愿景走向现实。
最新产品
2022年全球营销趋势 德勤咨询中文版报告解读——互联网数据服务的核心驱动力
AI数字艺术与互联网数据服务 科技互联网数据芯片背景图的视觉革命
互联之芯 艺术设计视角下的数字洪流景观
网络科技基石 服务器、通信机房与数据中心设施如何驱动互联网数据服务
智能分析业务数据,提前预警风险,决策更明智!——互联网数据服务的核心价值
继征信后,互联网金融再迎重磅好消息 互联网数据服务开启新篇章
中国地方政府互联网服务能力发展报告 互联网数据服务的视角
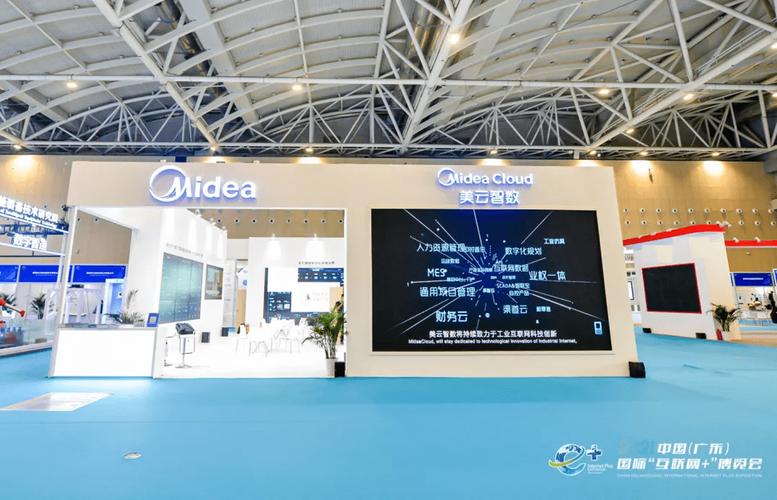
智数展区全价值链运营 美云智数“灯塔工厂”实践与互联网数据服务的融合创新
5G+工业互联网 重塑制造业的新引擎与互联网数据服务的战略价值
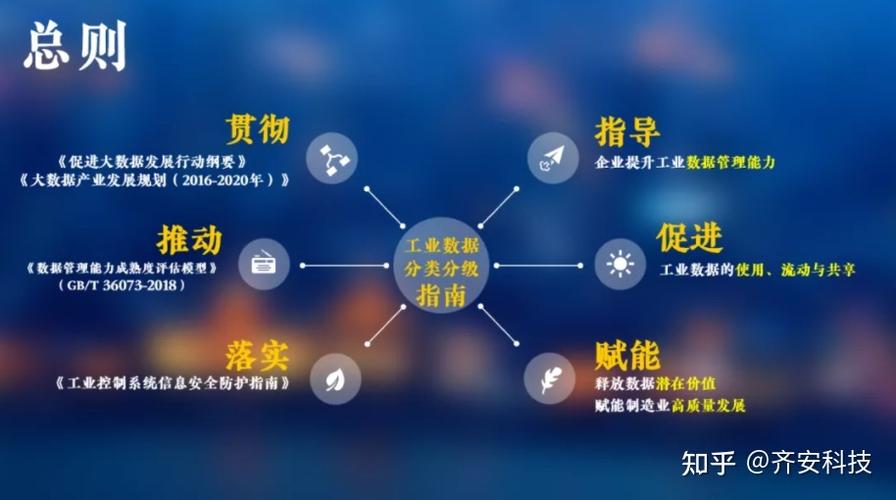
工业互联网数据分类分级那些事儿 从原则到实践,一次讲透